de cada 100 € pagados por el huésped llegaron al propietario.
412 estancias con reglas económicas completasDe dónde sale cada cifra: el embudo de la muestra
Este estudio no trabaja con un único número de reservas, sino con varios. Cada pregunta exige un subconjunto distinto, y la diferencia entre ellos es lo primero que conviene entender.
- 918 reservas registradas en el histórico de las 14 viviendas
- 776 reservas con entrada en 2026
- 432 estancias realizadas entre el 1 de enero y el 21 de septiembre
- 412 estancias con reglas contractuales completas para el análisis económico
- 651reservas con fecha fiable para analizar cancelación por antelación
- 217reservas canceladas con entrada en 2026
- 14viviendas, base del análisis por activo
Por qué cambian los denominadores. Cada pregunta exige un subconjunto distinto. No mezclamos reservas canceladas con estancias realizadas, no usamos fechas de reserva no fiables para medir antelación y no aplicamos reglas económicas a estancias que no las tenían completas en el periodo. Siempre que aparece un porcentaje en esta página, aparece también su denominador.
Las 651 reservas con fecha fiable son 473 confirmadas más 178 canceladas, y sostienen las tasas de cancelación por antelación; las 125 restantes de las 776 quedan excluidas porque su fecha de reserva corresponde a la carga inicial del sistema. La mediana de antelación de 39 días se calcula únicamente sobre las 473 reservas confirmadas con fecha fiable.
Resumen ejecutivo
Entre el 1 de enero y el 21 de septiembre de 2026, catorce viviendas gestionadas por Viventra en Sevilla alojaron 432 estancias completadas, que sumaron 1.422 noches y 216.727 € de ingresos de alojamiento. A esas estancias se añaden 217 reservas canceladas con entrada en el mismo periodo y una cartera de 181 reservas futuras ya confirmadas en la fecha de corte.
El estudio se construyó con los registros transaccionales de Beds24, consultados a través de PriceLabs, y con las reglas de facturación que Viventra aplicó en producción durante ese periodo. No se ha utilizado ninguna estimación de sector para rellenar huecos.
Lo que más cambia la conversación con un propietario es la distancia entre el precio y el ingreso: en el subconjunto con reglas contractuales completas, de cada 100 € que paga un huésped llegan 59,74 € al propietario. Las plataformas se quedan 15,85 € y la gestión 24,4 € con IVA incluido. Un propietario que compara gestoras por «cuánto factura mi piso» está comparando la variable equivocada.
El resto del estudio describe cinco tensiones que aparecen en los datos: el salto de ingreso de abril sin más noches vendidas, el comportamiento de las cancelaciones y la reventa de noches, el peso de las estancias cortas y su coste de rotación, la dispersión entre viviendas y la dependencia de un solo canal de distribución.
Antes de analizar los datos tuvimos que demostrar que los datos eran correctos
Esta sección va delante de los resultados porque condiciona todo lo demás. Dos de estos hallazgos invalidan análisis enteros si no se detectan, y ninguno se corrigió en silencio.
-
El informe estándar no cubría toda la cartera
El informe de reservas de PriceLabs devolvía datos de 12 de las 14 viviendas; al filtrar explícitamente por las dos ausentes, devolvía cero registros, mientras que el otro endpoint sí traía sus reservas. Se tomó el informe como fuente primaria y se completó la muestra con el segundo endpoint, marcando el origen de cada fila.
-
«Salida» no significaba lo mismo en las dos fuentes
En una de ellas el campo
check_outes la última noche ocupada, no la fecha real de salida. Restar fechas quitaba una noche a cada estancia. La pista fue que la discrepancia era universal y constante: no es un error de datos, es una diferencia de semántica. Tras corregirla, las 721 reservas comunes cuadraron al 100 % entre ambas fuentes. -
168 reservas traían la fecha de importación, no la de reserva
Las reservas que ya existían cuando se conectó el PMS se cargaron con la fecha de la importación —diciembre de 2025— como fecha de reserva; diez de ellas presentaban incluso antelación negativa. Todas quedan excluidas de los análisis de antelación cuando corresponde, y se conservan en el resto, donde la fecha de reserva no interviene.
-
Doce reservas canceladas conservaban importe
Por un total de 3.760 €. El estado manda sobre el importe: en todos los cálculos económicos, una cancelación aporta cero euros realizados.
-
Tres reservas confirmadas figuraban con importe cero
Se conservan en los recuentos de reservas y noches, pero quedan fuera de las métricas de precio cuando corresponde: un cero no es un precio bajo, es un dato ausente.
Son particularidades de fuentes, exportaciones y procesos de integración, no defectos de producto de ninguna herramienta. La primera conclusión del proyecto no fue económica: antes de analizar un PMS hay que entender qué significa realmente cada campo.
Cinco datos clave
más ingresos en abril que en marzo con un 18 % menos de noches.
52.008 € frente a 35.131 €; 210 frente a 255 nochestasa de cancelación observada en Booking.com y en Airbnb.
Asociación con canal, perfil y políticas; no es un juicio de calidadde las noches canceladas ya vencidas volvieron a venderse.
319 de 515; no implica que se revendieran al mismo precioestancias dejaron a la gestora un margen directo igual o inferior a cero.
41 eran de 1-2 noches; margen antes de estructuraCada cifra publicada en esta página procede del Registro de Afirmaciones Publicables del estudio, con su N, su periodo y su limitación.
De 100 € pagados por el huésped, ¿adónde va el dinero?
Sobre las 412 estancias realizadas con regla contractual completa, el bruto pagado por los huéspedes fue de 212.394 €. De ahí salieron 33.673 € de comisión de plataforma (15,9 %) y 51.836 € de comisión de gestión con IVA incluido (24,4 %). El neto para los propietarios fue de 126.885 €, el 59,7 %.
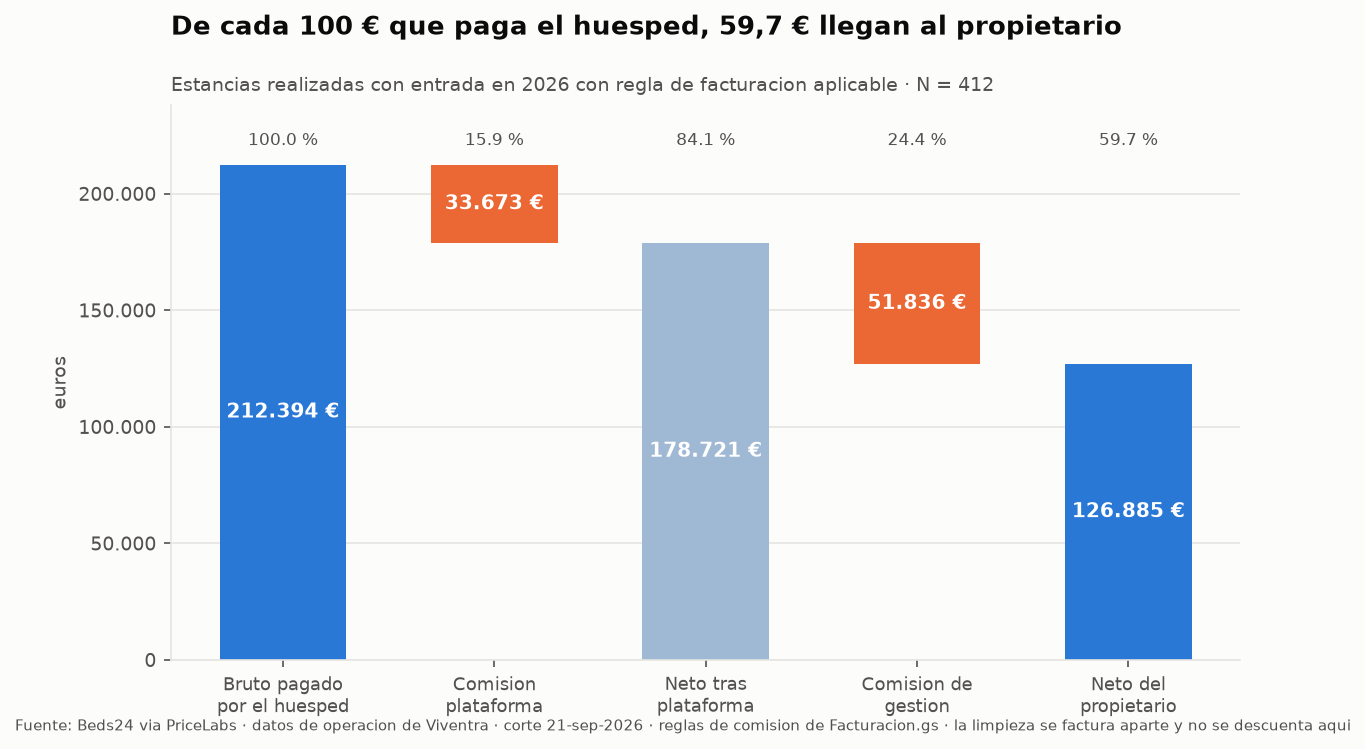
La diferencia entre bruto y neto es, en esta muestra, de más de cuarenta puntos porcentuales. Es la razón por la que dos gestoras pueden enseñar la misma facturación y dejar al propietario cantidades muy distintas. Dentro de la comisión de gestión, el 47,8 % se destinó a limpiezas: 24.771 € de 51.836 €. Si quieres ver cómo se descompone una comisión y qué preguntas hacer antes de firmar, lo explicamos en cuánto cobra una gestora de pisos turísticos en Sevilla.
Cómo leerlo. El neto del propietario es anterior al IRPF y a los gastos del inmueble (suministros, comunidad, seguro, IBI). La comisión de gestión incluye IVA. Las 20 estancias restantes hasta 432 no tenían regla contractual completa en el periodo y quedan fuera de este cálculo.
Más noches no significaron más ingresos: abril frente a marzo
Es el contraste más nítido de toda la serie y el mejor argumento contra usar la ocupación como única medida de rendimiento.
Marzo
- 255noches vendidas
- 35.131 €ingresos de alojamiento
- 137,8 €precio medio por noche
Abril
- 210noches vendidas
- 52.008 €ingresos de alojamiento
- 247,7 €precio medio por noche
- −45noches
- −17,6 %en noches vendidas
- +16.877 €de ingreso
- +48,0 %de ingreso
En la muestra, abril produjo un 48 % más de ingresos que marzo pese a registrar un 18 % menos de noches. El cambio procede fundamentalmente del precio obtenido por las noches vendidas, no de vender más noches.
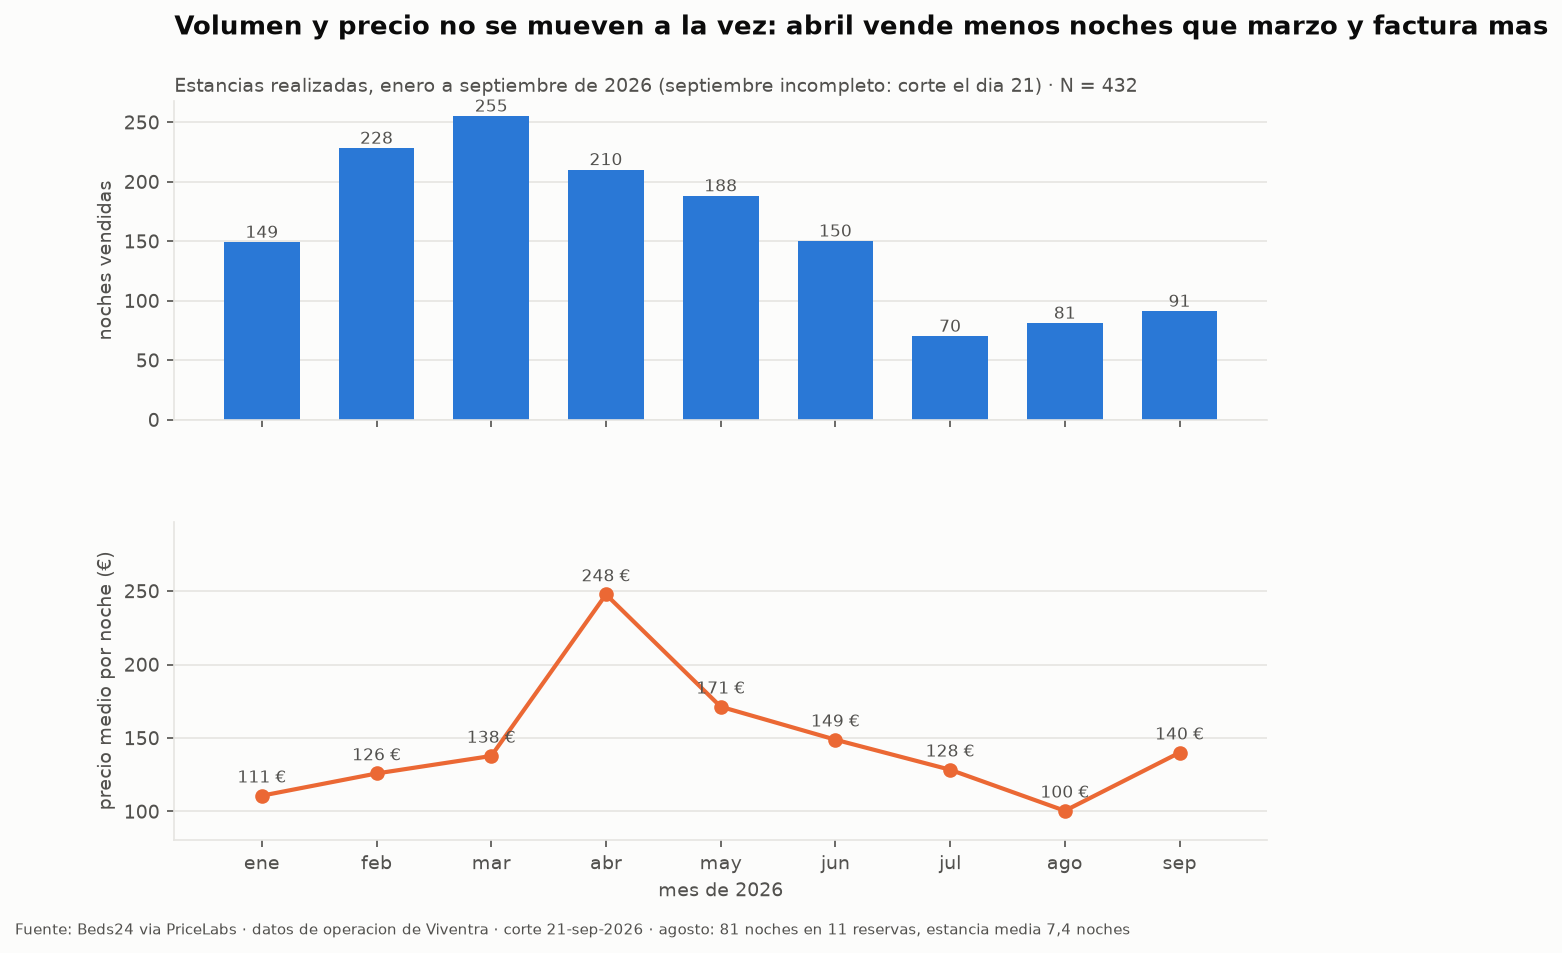
Dentro de abril hay dos periodos extraordinarios que conviene aislar y no confundir con el mes entero. La Semana Santa reúne 22 estancias y la Feria 19. La mediana de precio por noche en Feria fue de 309,0 €, frente a los 138,6 € de la mediana de los meses de referencia: una relación aproximada de 2,2 veces.
Cautelas. Con 22 y 19 observaciones, estas medianas describen unos días concretos de esta cartera y no admiten generalización. Tampoco están separadas del efecto de composición: qué viviendas se vendieron esos días influye en la mediana tanto como el precio. Y este estudio no afirma que ninguna política de precios «causara» el resultado de abril: no hay grupo de control con el que compararlo.
| Mes | Noches | Precio medio/noche | Estancia media |
|---|---|---|---|
| Enero | 149 | 110,7 € | 3,55 |
| Febrero | 228 | 125,9 € | 3,56 |
| Marzo | 255 | 137,8 € | 3,59 |
| Abril | 210 | 247,7 € | 2,92 |
| Mayo | 188 | 171,3 € | 2,72 |
| Junio | 150 | 148,8 € | 2,83 |
| Julio | 70 | 128,4 € | 3,50 |
| Agosto | 81 | 100,5 € | 7,36 |
| Septiembre (al día 21) | 91 | 140,0 € | 3,03 |
El precio por noche no es una cifra, es un rango: el percentil 90 de las estancias realizadas fue de 301,2 € y el percentil 10 de 81,3 €, una diferencia de 3,7 veces dentro de la misma cartera y el mismo periodo. En la muestra analizada, julio y agosto representaron el 10,6 % de las noches consumidas hasta el 21 de septiembre. Este resultado describe estas catorce viviendas y no debe extrapolarse al conjunto del mercado de Sevilla.
Agosto mezcla dos universos. La estancia media de 7,36 noches corresponde a 11 estancias realizadas; la tasa de cancelación del 8,3 % corresponde a 1 de las 12 reservas con entrada en agosto. Son bases distintas y muy pequeñas. Con menos de un ciclo anual completo no se puede separar estacionalidad de tendencia, y por eso el estudio no anualiza. Si estás comparando modelos de explotación, la comparativa entre alquiler turístico y tradicional explica qué variables cambian en cada uno.
Una cancelación no equivale automáticamente a una pérdida
De las 776 reservas con entrada en 2026, 217 se cancelaron: una tasa agregada observada del 28,0 %. Es una cifra alta que, mirada de cerca, se comporta de forma muy distinta según el canal, la duración y el momento en que se hizo la reserva.
Por canal
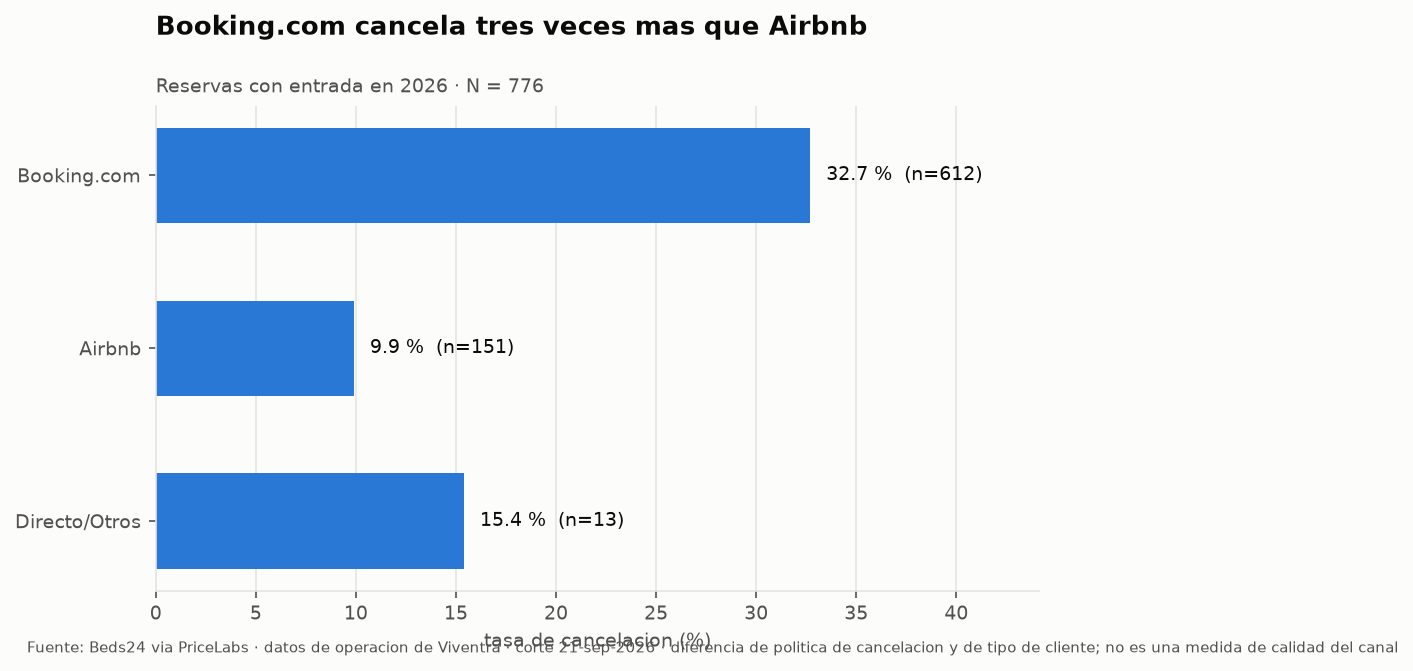
Booking.com canceló 200 de 612 reservas (32,7 %) y Airbnb 15 de 151 (9,9 %). El canal directo y el resto suman una base demasiado pequeña para protagonizar ninguna comparación. La diferencia refleja políticas de cancelación y perfiles de cliente distintos; no mide la calidad de ningún canal.
Por duración
Las reservas de una sola noche son las que más se caen: 28 de 57 (49,1 %). La proporción desciende conforme la estancia se alarga.
Por antelación
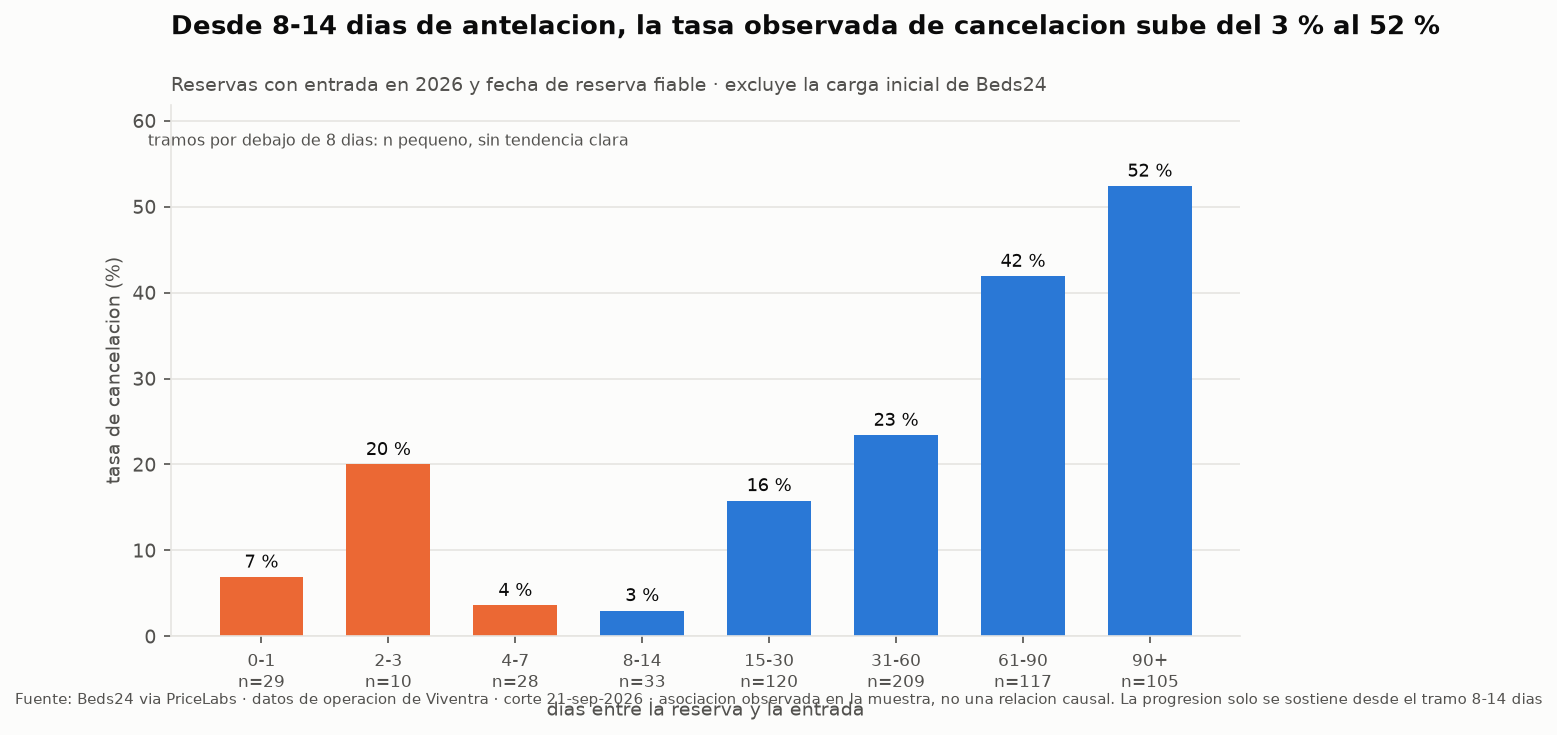
Desde el tramo de 8-14 días, la tasa observada sube de forma progresiva:
- 8-14 días → 3,0 %
- 15-30 días → 15,8 %
- 31-60 días → 23,4 %
- 61-90 días → 41,9 %
- más de 90 días → 52,4 %
Por debajo de 8 días los tramos tienen muy pocas observaciones y no dibujan tendencia, así que la progresión se describe solo a partir de 8-14 días. Es una asociación observada en la muestra, no una relación causal: una reserva hecha con seis meses de antelación tiene seis meses para que cambien los planes del huésped, y eso basta para explicar parte del patrón sin que «reservar antes» cause nada.
Qué pasó después con esas noches
De las 515 noches canceladas cuya fecha ya había pasado en el corte, 319 volvieron a venderse: el 61,9 %. A eso se añade que el aviso medio de cancelación fue de 50,7 días, la mediana de 37 días y solo el 5,1 % llegó con una semana o menos de margen.
La cancelación afecta a la previsibilidad, pero no todo el importe cancelado equivale a ingreso perdido. En nuestra muestra, una parte relevante del inventario volvió a venderse antes de que llegara la fecha cancelada.
Lo que este análisis no comprueba. No comprueba si la noche se revendió al mismo precio: el cruce identifica que la noche volvió a ocuparse, no a cuánto. Beds24 no registra el motivo de cancelación, así que todo el análisis es descriptivo. El cálculo por antelación se hace sobre las reservas con fecha de reserva fiable y excluye la carga inicial del sistema. En la muestra, 22 de las 83 reservas con entrada en septiembre fueron canceladas (26,5 %).
¿Puede una reserva ser buena para el propietario y mala para la gestora?
El 42,4 % de las estancias realizadas fueron de una o dos noches, pero solo el 23,8 % de las noches y el 30,4 % del bruto. Cada reserva genera una rotación, dure lo que dure: esa asimetría entre reservas y noches es la que define la carga operativa de la cartera. Y tiene una consecuencia económica que apunta en direcciones opuestas según quién la mire.
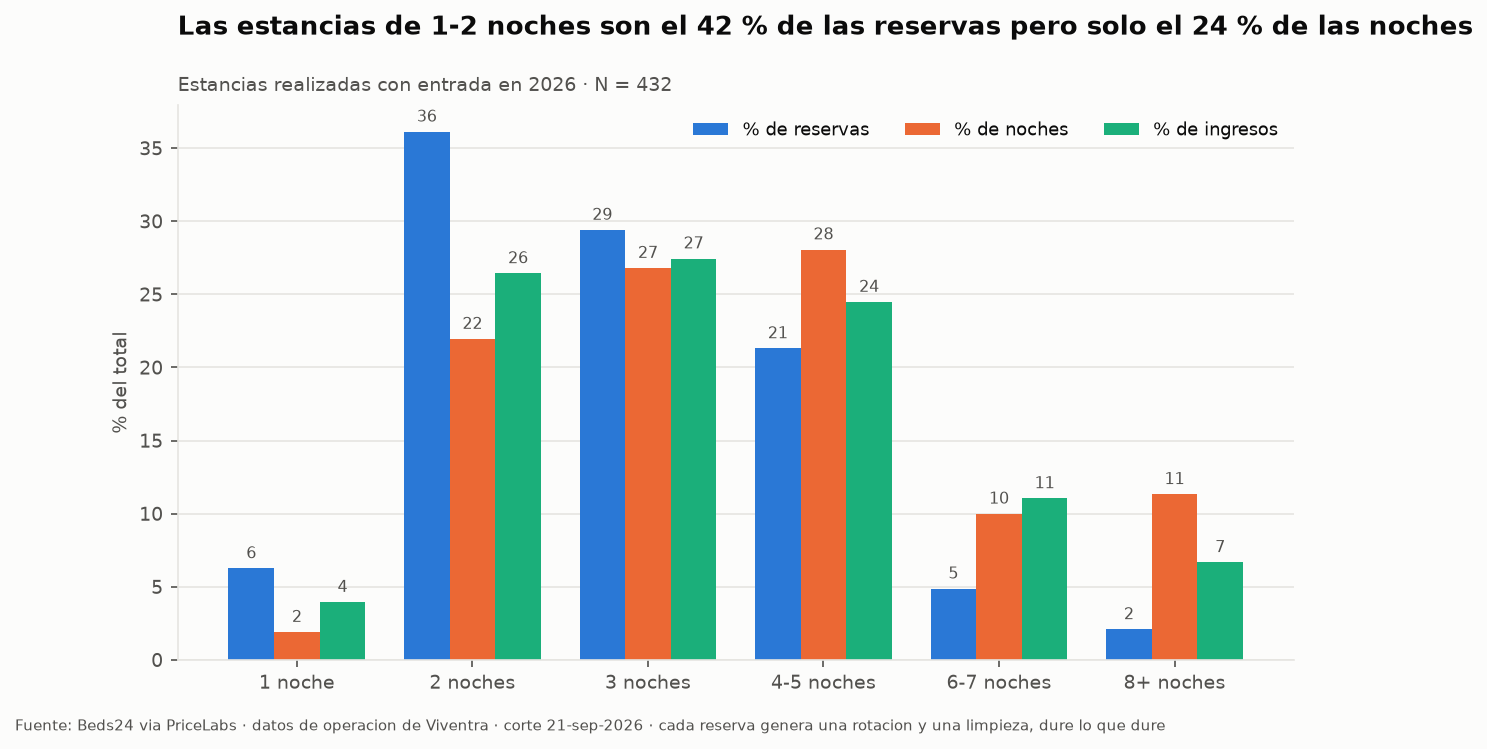
Para el propietario, la noche suelta rinde más
En la muestra económica, una estancia de una noche dejó al propietario 208,5 € netos por noche, frente a los 96,5 € de una de tres. Excluyendo valores extremos, la diferencia se reduce pero no desaparece: 143,5 € frente a 87,5 €.
Es un resultado agregado de la cartera. No ocurre necesariamente igual en cada vivienda, y depende de que la limpieza no se repercuta al propietario.
Para la gestora, esa misma noche apenas deja margen
En una estancia de una noche, la comisión media fue de 81,56 € y la limpieza de esa rotación costó 65,59 €: el 80,4 % de la comisión. El margen directo medio, antes de estructura, fue de 15,97 €.
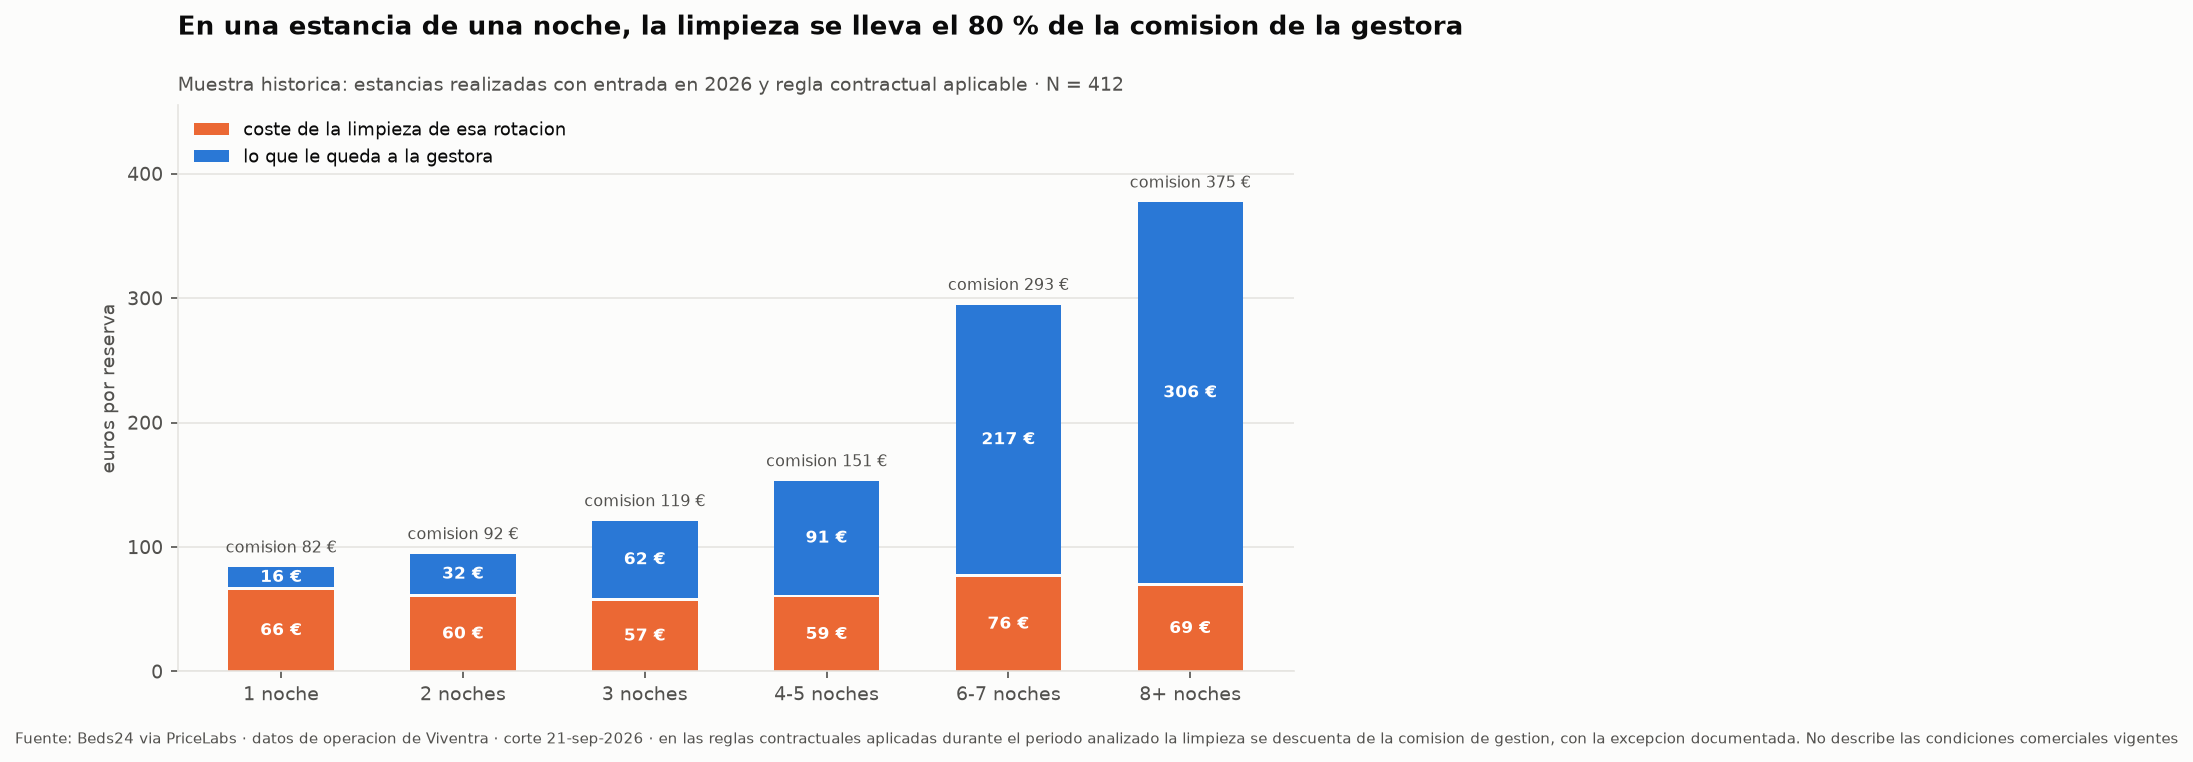
Llevado al extremo, 43 de las 412 estancias económicas dejaron un margen directo igual o inferior a cero, y 41 de esas 43 eran de una o dos noches.
Conclusión: propietario y gestora pueden tener incentivos económicos distintos ante una misma política de estancia mínima. Es un dato del reparto de costes de este contrato concreto, no una afirmación sobre por qué el sector fija mínimos ni una generalización a otros contratos.
Escenario simulado, no dato observado. Bajo las reglas contractuales aplicadas en la muestra —con la excepción documentada en el informe—, el coste de limpieza se descuenta de la comisión de gestión y no del neto del propietario. 8 de las 11 viviendas con muestra suficiente superaban el umbral analizado de estancia corta; en el escenario simulado en el que la limpieza se imputara al propietario, solo 1 de 11 lo seguiría superando. Es una simulación sobre la misma muestra. Las reglas contractuales de esta muestra no describen necesariamente las condiciones comerciales vigentes de Viventra.
Ocupación y RevPAR
La ocupación es la métrica más fácil de mover del sector, porque depende entera de qué se ponga en el denominador. Aquí se define como noches vendidas y consumidas sobre noches comercializables, entendiendo por comercializables los días de la ventana de operación observada de cada vivienda dentro del periodo, menos las noches bloqueadas por el propietario. Con esa definición, la cartera vendió 1.422 de 3.210 noches: 44,3 %, con un RevPAR de 67,52 € por noche disponible.
La cifra agregada está deprimida por dos viviendas incorporadas en julio y agosto, todavía en rampa, y por una vivienda sin actividad registrada entre marzo y julio. No debe compararse con ocupaciones publicadas por plataformas o portales sin verificar que usan el mismo denominador; la mayoría no lo hace.
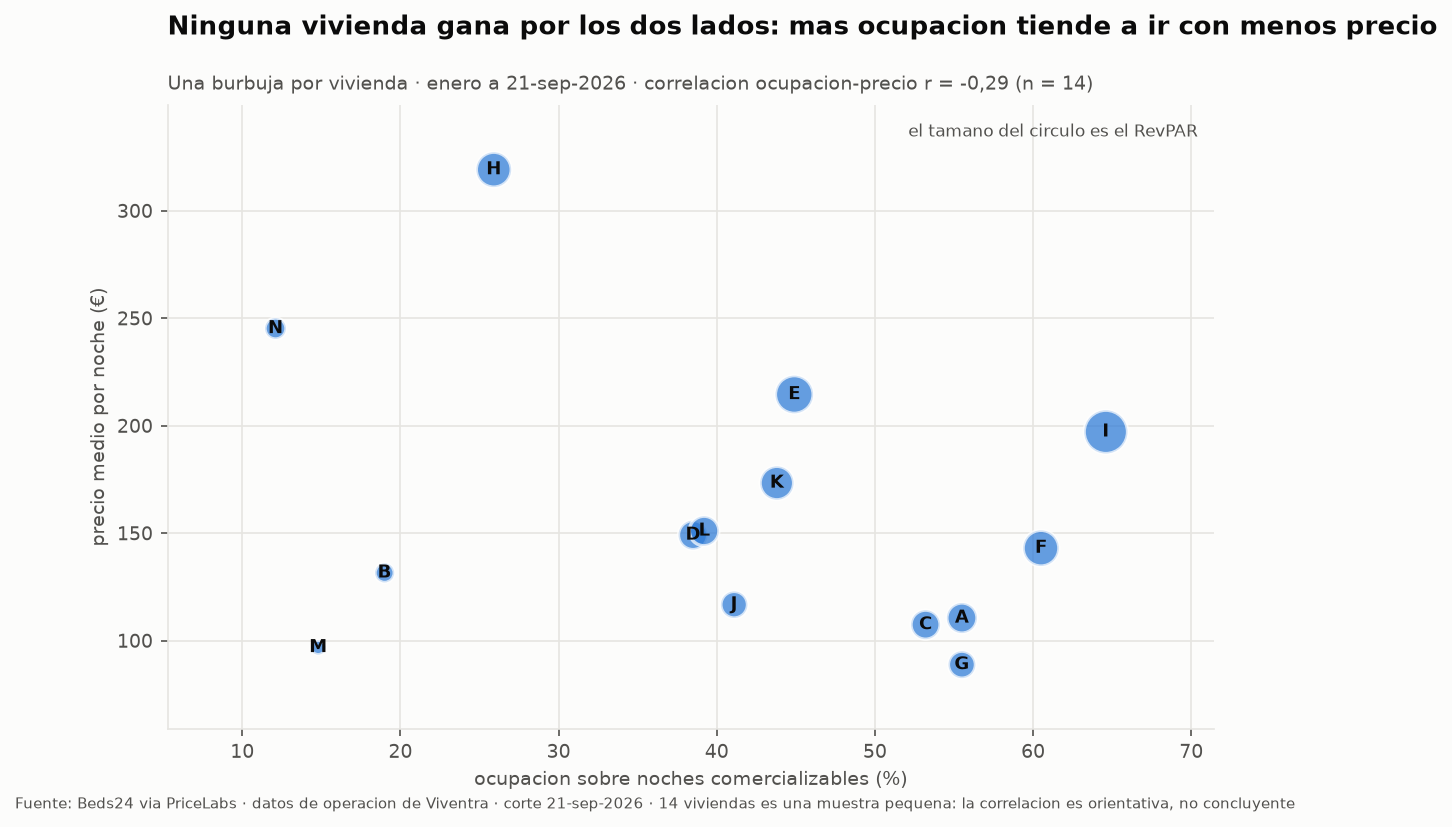
Entre las catorce viviendas, la correlación observada entre ocupación y precio medio es negativa (r = −0,29; n = 14). Es compatible con un intercambio entre precio y ocupación, pero con catorce observaciones no permite atribuir causalidad ni evaluar la eficacia de ninguna política de precios. El RevPAR fue de 14,3 € a 127,4 € por noche disponible, una diferencia de 8,9 veces entre los extremos; el mínimo corresponde a una vivienda incorporada en julio y todavía en arranque, de modo que ese rango describe sobre todo la distinta madurez de los activos.
Sensibilidad metodológica. Una de las viviendas no registra actividad entre el 16 de marzo y el 15 de julio. En los datos no existe ninguna marca que permita distinguir si estuvo retirada de la venta o si simplemente no se vendió, y por eso no se aplica ninguna corrección. Si esos días se excluyeran del denominador, la ocupación agregada pasaría de 44,3 % a alrededor del 46 %. Es una sensibilidad del método, no una «ocupación real».
Booking, Airbnb y canal directo
Booking.com aportó 311 de las 432 estancias realizadas (72,0 %) y el 67,9 % del bruto, y su tasa de cancelación fue del 32,7 % frente al 9,9 % de Airbnb. Dicho de otra forma: el canal que más factura es también el que más cancela, y esa combinación es una dependencia, no un logro. Airbnb aportó 112 de 432 estancias (25,9 %) y el canal directo, nueve.
Dos regímenes de comisión conviviendo en Airbnb
Sobre las 112 estancias realizadas de Airbnb con comisión registrada, el estudio identifica dos niveles efectivos claramente separados: 95 estancias alrededor del 18,76 % y 17 alrededor del 3,63 %. No es una progresión temporal —conviven todos los meses—, sino una diferencia entre anuncios.
El estudio identifica los dos niveles efectivos de comisión; los datos disponibles no permiten explicar por qué se aplicó cada uno. Es un punto de revisión concreto y cuantificable, no una conclusión sobre el canal. Como referencia, Booking.com aplicó un 16,3 % con dispersión prácticamente nula.
El canal directo es todavía marginal en la muestra —nueve estancias— y por eso no publicamos una cifra de cuánto deja de más por noche: el sentido es favorable, la magnitud no es fiable con esa base. Si te interesa cómo funciona cada canal en la práctica, lo desarrollamos en gestión de Airbnb en Sevilla.
Cuando nuestra muestra coincide con Sevilla —y cuando no
Catorce viviendas no describen una ciudad. Contrastarlas con la estadística pública del destino sirve para ver dónde apuntan en la misma dirección y, sobre todo, dónde no.
Abril · señales en la misma dirección
Datos Viventra
- 247,7 €precio medio por noche en abril
- +48,0 %de ingreso frente a marzo
Contexto externo · INE, hoteles de Sevilla
- 204,6 €ADR, el mayor entre los puntos turísticos de España en abril
- 177,3 €RevPAR, también el mayor del país
Las metodologías y los tipos de alojamiento son diferentes, pero ambas fuentes identifican abril como un periodo de precios especialmente altos en Sevilla. Los dos importes no son comparables entre sí ni permiten afirmar que una cartera rinda por encima de otra.
Julio · la cartera y el destino divergen
Datos Viventra
- 20estancias realizadas
- 70noches
- 8.988 €ingresos de alojamiento
- 128,4 €precio medio por noche
Contexto externo · Sevilla City Office, hoteles y apartamentos turísticos
- 321.752viajeros en julio
- 656.238pernoctaciones
- +7,58 %interanual en pernoctaciones
- 64,97 %grado de ocupación
Nuestra cartera tuvo poco volumen en julio, pero el destino Sevilla no estaba experimentando un desplome general de demanda: hoteles y apartamentos turísticos sumaron 656.238 pernoctaciones, un 7,58 % más que un año antes. Esto impide explicar automáticamente el bajo volumen de nuestra muestra diciendo que «Sevilla funciona mal en verano».
La divergencia puede responder a composición de cartera, disponibilidad, incorporación de viviendas, tipología, pricing u otros factores. Este estudio no permite aislar la causa.
Lo que no se puede hacer con estas cifras. El 64,97 % de ocupación del destino y el 44,3 % de la cartera no son métricas equivalentes: cubren periodos distintos, universos distintos y denominadores distintos. Ponerlas una al lado de otra como si midieran lo mismo sería un error. Los datos de contexto proceden de fuentes públicas oficiales y nunca se mezclan con los datos de Viventra dentro de un mismo cálculo.
Lo que estos datos no permiten afirmar
- Que las 14 viviendas representen al mercado sevillano.
- Que Booking.com provoque más cancelaciones.
- Que reservar con mucha antelación provoque la cancelación.
- Que esperar hasta última hora abarate una estancia.
- Que el pricing de Viventra sea la causa del rendimiento de abril.
- Que una cancelación revendida recupere el mismo precio.
- Que la Vivienda B estuviera comercializable durante todo su hueco de actividad.
- Que el resultado de enero a septiembre pueda anualizarse mecánicamente.
- Que el canal directo deje siempre un 52 % más.
- Que el comportamiento observado en verano describa a Sevilla.
Metodología y reproducibilidad
Universo. Reservas de las 14 viviendas gestionadas por Viventra en Sevilla con entrada entre el 1 de enero y el 21 de septiembre de 2026. Se consideran «estancias realizadas» las que habían terminado en la fecha de corte: 432. Las 217 canceladas y las 9 en curso se analizan aparte y nunca se suman a los ingresos.
Fuentes. Registros transaccionales de Beds24 consultados a través de PriceLabs, y las reglas de facturación aplicadas en producción durante el periodo. No hay estimaciones de sector ni datos de terceros rellenando huecos dentro de los cálculos de Viventra.
Definiciones. El precio por noche se calcula sobre el ingreso de alojamiento, sin extras. La comisión de gestión incluye IVA. Las noches comercializables se definen en la sección de ocupación. El análisis económico se restringe a las 412 estancias con regla contractual completa.
Anonimización. Las viviendas se identifican como A–N. No se publican nombres de huéspedes, códigos de reserva, direcciones ni identidades de propietarios.
Trazabilidad. Toda cifra publicada aquí procede del Registro de Afirmaciones Publicables del estudio, que recoge para cada afirmación su dato exacto, periodo, N, fuente, cálculo, nivel de confianza y limitación. Si una cifra no está en ese registro, no se publica.
Limitaciones del estudio
Esta sección aumenta la credibilidad del estudio, no la reduce.
- Tamaño y selección. 432 estancias y 14 viviendas. No es una muestra aleatoria: son las viviendas que decidieron contratar a Viventra y que Viventra aceptó. Ese doble filtro introduce un sesgo cuya dirección no puede estimarse con estos datos.
- Geografía. Sevilla capital, concentrada en el centro histórico y Triana. Sin viviendas periféricas ni de la provincia.
- Periodo incompleto. Faltan octubre, noviembre y diciembre; septiembre está truncado el día 21. El periodo contiene el pico anual y no contiene dos de los meses previsiblemente más bajos.
- Cartera cambiante. Dos viviendas entraron en julio y agosto y una salió en agosto. La cartera no es la misma el 1 de enero que el 21 de septiembre.
- Un solo año y un solo proveedor de datos. Sin término de comparación y con toda la cadena dependiendo de un único PMS. Una validación contra los extractos de liquidación a propietarios está pendiente.
- Sin grupo de control. No hay viviendas comparables gestionadas de otro modo: ninguna afirmación sobre el efecto de la gestión o del pricing puede sostenerse causalmente.
- Coste operativo no registrado. No existe un registro consultable del coste real por check-in, así que todo margen de la gestora que aparece aquí es anterior a la estructura.
Fuentes, materiales y versión
Datos Viventra
Registros transaccionales de Beds24 vía PriceLabs y reglas de facturación aplicadas por Viventra en el periodo analizado. El informe completo incluye treinta secciones, el diccionario de datos, las tablas de soporte, la auditoría de calidad y el Registro de Afirmaciones Publicables.
Contexto externo
Solo se utilizan fuentes primarias oficiales, siempre como contexto del destino y nunca mezcladas con los datos de Viventra dentro de un mismo cálculo:
- Instituto Nacional de Estadística — Coyuntura Turística Hotelera (EOH/IPH/IRSH), abril de 2026. ADR y RevPAR de Sevilla como punto turístico.
- Sevilla City Office — Informe Mensual de Actividad Turística, julio de 2026. Viajeros, pernoctaciones y ocupación de establecimientos hoteleros y apartamentos turísticos de Sevilla.
Uso y cita
Las cifras pueden reproducirse citando la referencia siguiente y enlazando a esta página:
Viventra (2026). Estudio del alquiler turístico en Sevilla 2026. Avance: datos hasta el 21 de septiembre de 2026. Versión 1.1.
Es un estudio propio, sin revisión por pares. Si eres periodista o investigador y necesitas una tabla concreta o el detalle metodológico de un cálculo, escríbenos y te lo damos con su N y su limitación.
Avance 2026 · datos hasta el 21 de septiembre de 2026 · v1.1, 23 de septiembre de 2026. Esta misma dirección se actualizará en enero de 2027 con el cierre anual completo; no se publicarán versiones paralelas en otras URL.
¿Quieres analizar tu vivienda con datos reales?
El estudio describe catorce viviendas concretas. La tuya no está dentro, y ninguna media sirve para decidir por ella: lo que cambia el resultado es la zona, la capacidad, el estado y la política de precios.
También puedes leer la normativa y licencia VFT en Sevilla, el protocolo de daños y seguridad o, si ya tienes gestora, qué mirar antes de cambiar de gestora.